Bis zu 20.000 Pfade statt einer Linie.
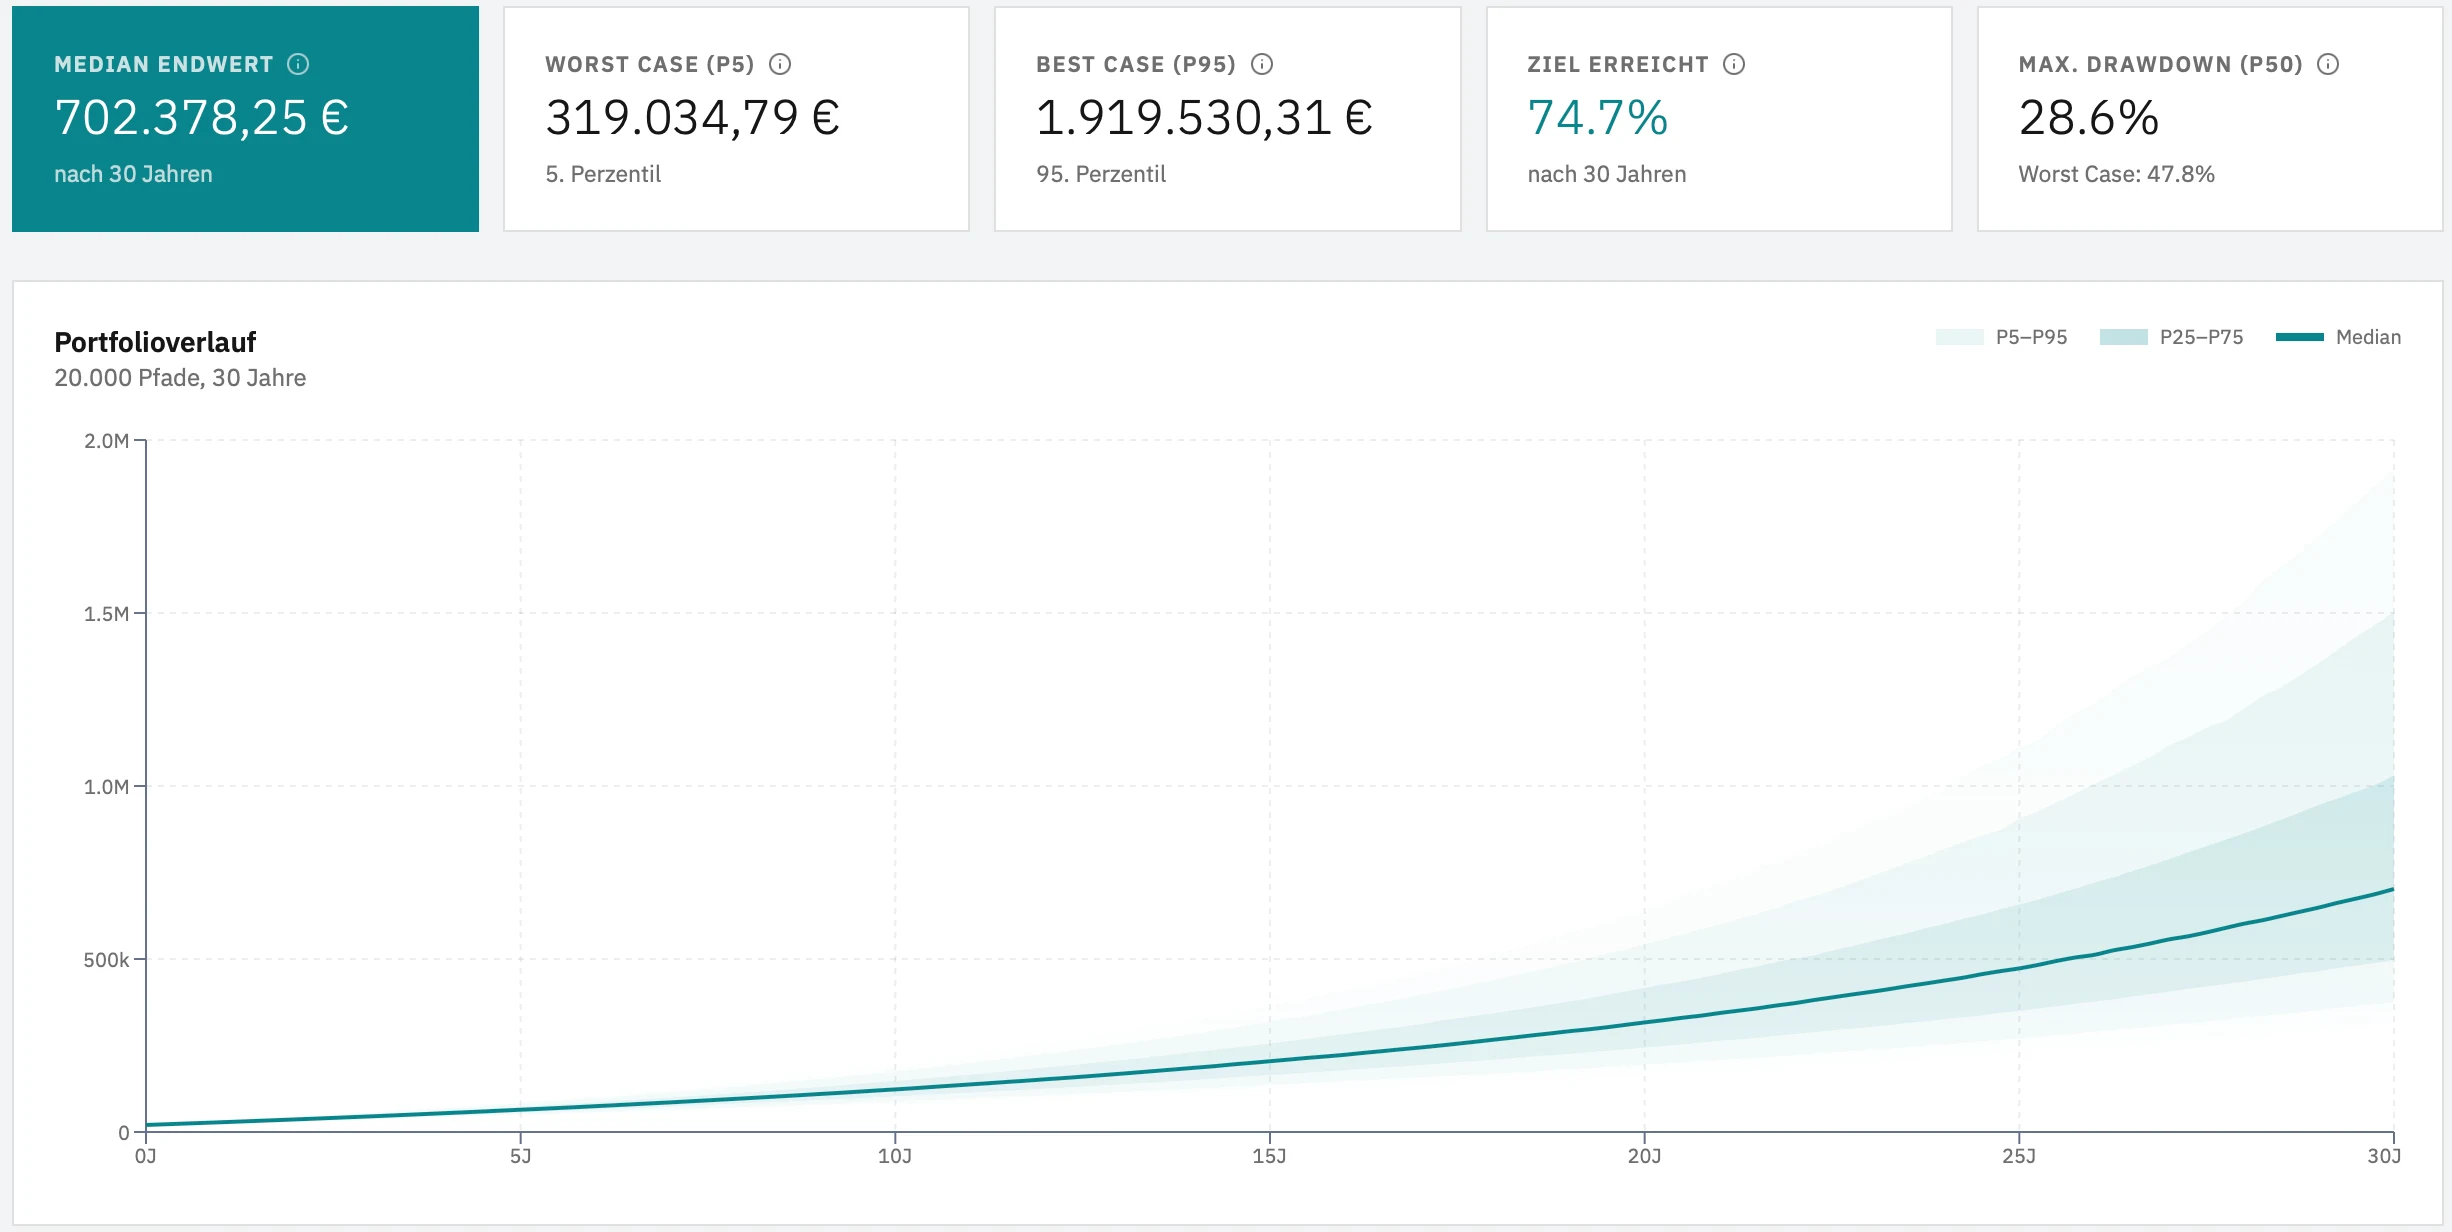
Worst Case, Best Case, Median, Drawdown-Bänder. Statt einer einzigen Zinseszins-Linie siehst du die volle Verteilung möglicher Zukünfte.
Projektion, Stresstest und Faktor-Analyse, gerechnet mit deinen echten Positionen.

Worst Case, Best Case, Median, Drawdown-Bänder. Statt einer einzigen Zinseszins-Linie siehst du die volle Verteilung möglicher Zukünfte.
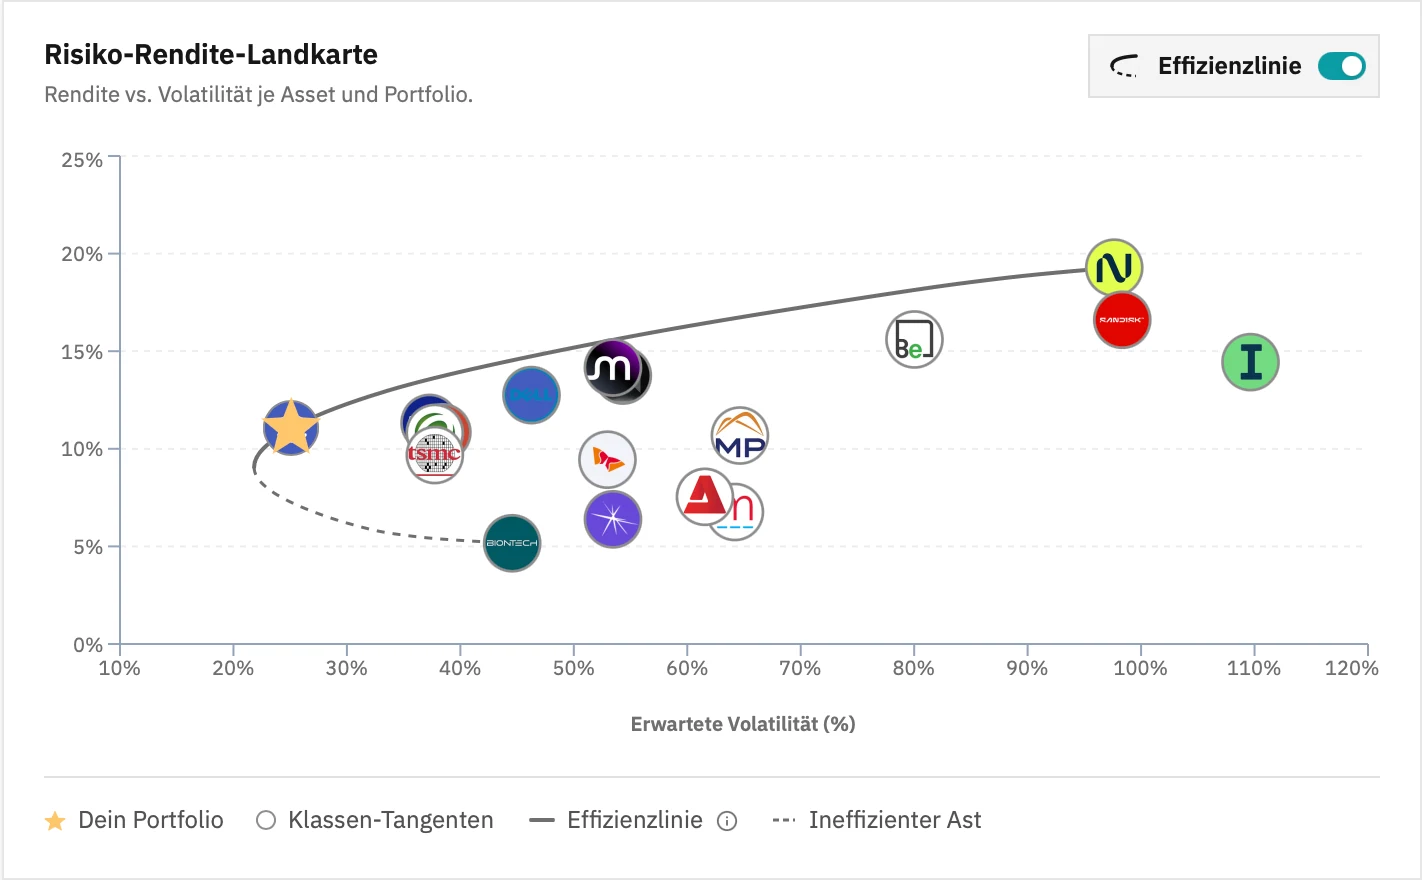
Die Landkarte setzt jede Position nach Schwankung und erwarteter Rendite, dazu die Effizienzlinie. Du gibst eigene Markterwartungen (Views) ein, Evergrova verbindet sie mit dem Marktgleichgewicht und rechnet das tangentiale Portfolio.
Die Performance-&-Risk-Seite bündelt zeitgewichtete Rendite, Volatilität, Sharpe- und Sortino-Ratio, Maximum Drawdown und Value-at-Risk gegen einen wählbaren Benchmark. Die Return-Verteilung zeigt, wie oft schlechte Tage vorkommen, die VaR-Schwelle für 95 % ist markiert.
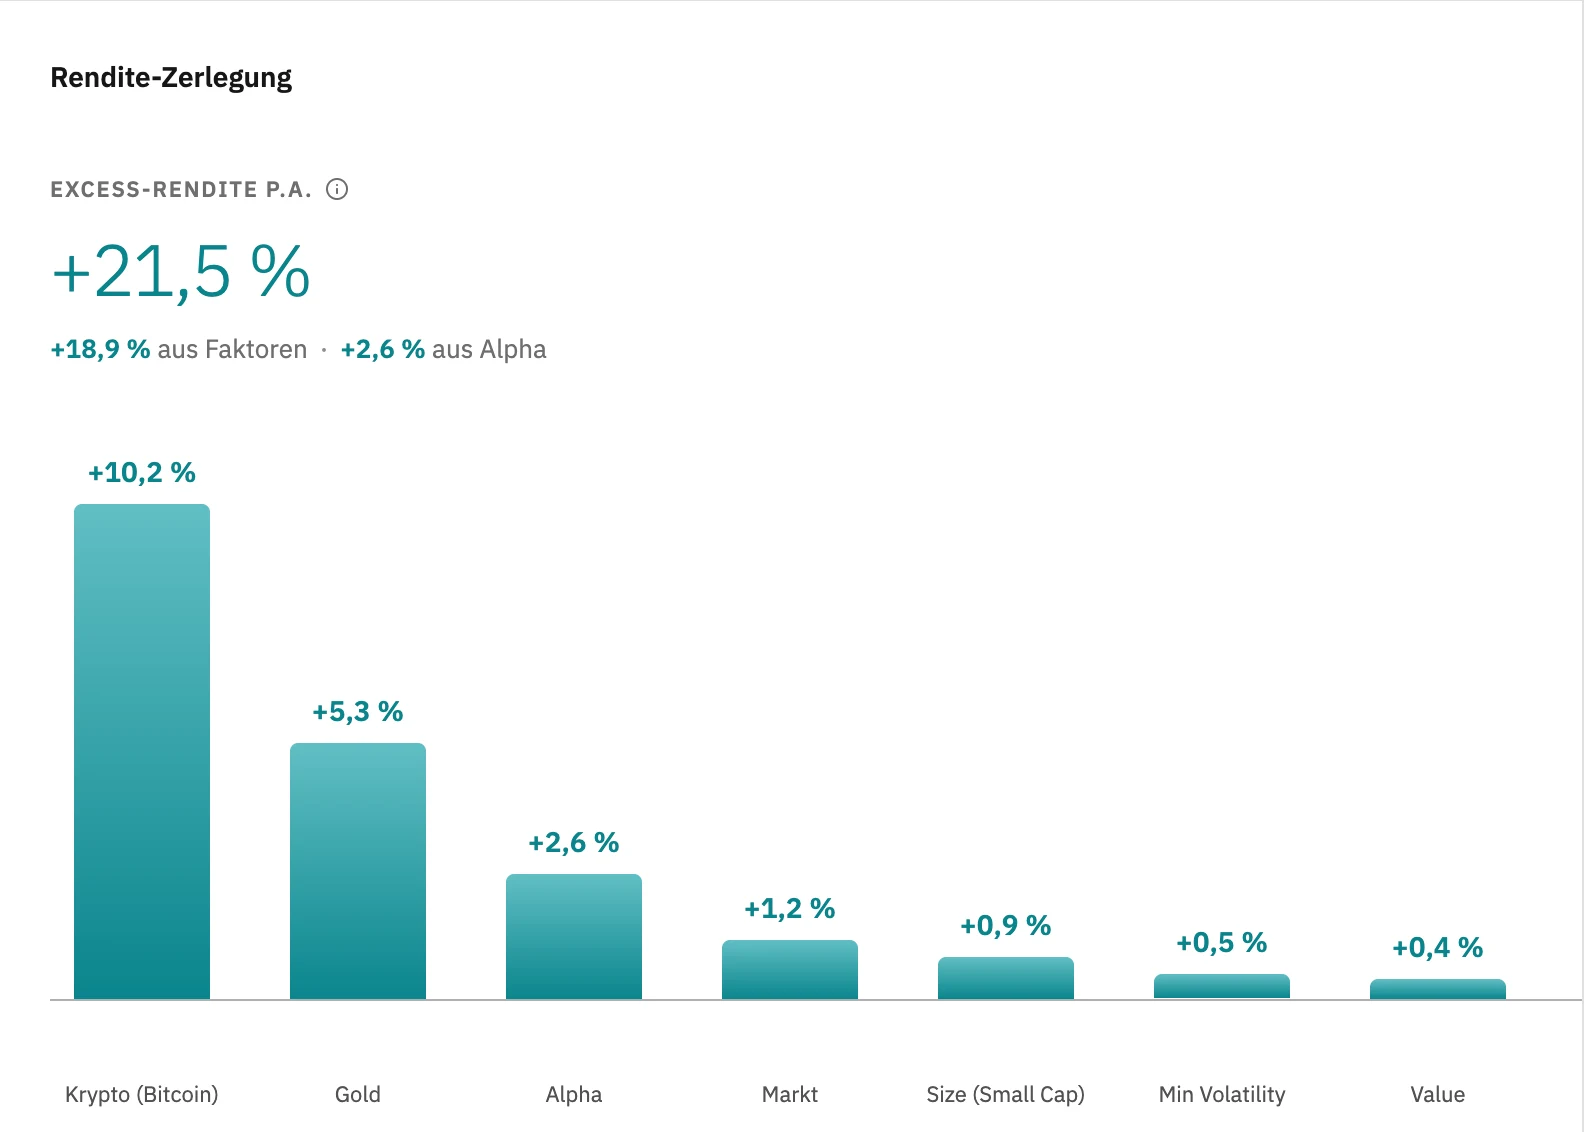
Die Faktor-Regression zerlegt deine Excess-Rendite in Marktexposure und die Stil-Prämien Size, Value, Momentum, Quality und Min Volatility. Was kein Faktor erklärt, bleibt als Alpha übrig. Betas, t-Werte und R² zeigen, wie belastbar die Zerlegung ist.
Der Stress-Test spielt historische Krisen wie den COVID-Crash oder die Zinswende 2022 auf dein aktuelles Portfolio zurück und ergänzt frei definierbare Faktor-Schocks. Du siehst den Drawdown-Verlauf und den Worst-Case-Verlust in Prozent und Euro.

Das Backtesting modelliert die Wertentwicklung mehrerer Allokationen über hunderte Handelstage, inklusive Rebalancing und direktem Benchmark-Vergleich. So siehst du, welche Strategie in der Vergangenheit getragen hätte, mit CAGR, Volatilität und Max Drawdown je Variante.
Die DCF-Analyse rechnet den fairen Wert je Aktie aus den freien Cashflows: ein Zwei-Stufen-Modell mit WACC, Wachstum und Terminal Value. Du siehst, ob ein Titel über- oder unterbewertet ist und wie sich das Urteil im pessimistischen, neutralen und optimistischen Szenario verschiebt.
Kostenlos starten, ohne Kreditkarte.